工行、农行、中行、建行、交行、邮储,集体停售!
据经济参考报,六大国有银行近日集体下架五年期大额存单。记者查询工、农、中、建、交、邮储六大行官网及App发现,五年期大额存单已集体“消失”,仅剩的三年期产品利率普遍降到1.5%至1.75%,且额度紧张。与此同时,部分中小银行也开始调整甚至直接取消三年期、五年期普通定期存款产品。
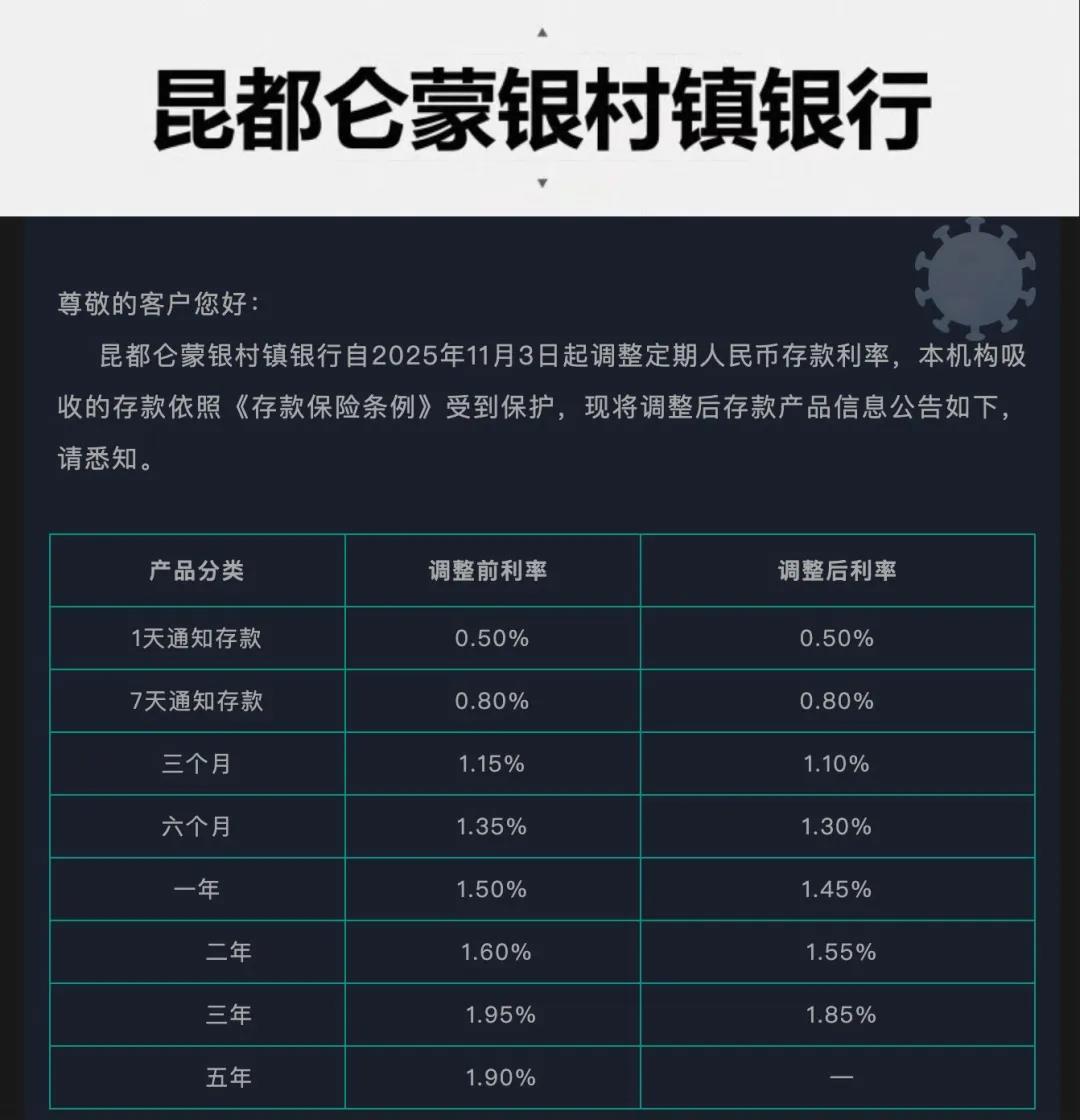
长期存款产品“退潮”趋势正在银行业蔓延。首家公开宣布取消五年期定存的是土右旗蒙银村镇银行。该行在11月初发布公告称,自2025年11月5日起,取消五年期整存整取定期存款。
公告显示,本次调整不仅取消了五年期这一最长期限的定存产品,还同步下调了其他期限的利率:一年期和二年期定存利率均下调5个基点,分别降至1.45%和1.55%,而三年期定存利率下调幅度最大,达10个基点,降至1.85%。
该行明确表示,此举是“综合考虑同业机构的利率水平”后做出的决策。这一调整直接改变了该行的存款产品体系,长期限、高成本负债被从货架上移除。
民营银行调整更为积极,目前已有梅州客商银行、网商银行等至少7家银行下架五年期定期存款。
这一系列变动背后,是银行业普遍面临的净息差压力。
净息差是银行利息收入与生息资产平均余额的比值,是衡量银行传统存贷业务盈利能力的关键指标。当资产端收益率(如贷款利率)面临下行压力,而负债端成本(如存款利率)相对刚性时,净息差便会受到挤压。
根据国家金融监管总局11月14日公布的2025年三季度银行业保险业主要监管指标数据,民营银行净息差环比下降0.08个百分点,行业整体面临相似挑战。
业内人士指出,长期存款产品的调整并非偶然,而是银行业应对当前经济环境的必然选择。一方面,贷款利率持续下行,银行资产端收益不断收窄;另一方面,存款竞争激烈,负债成本居高不下。这种“两头挤压”的状况导致银行净息差持续承压,不得不对长期高息存款产品“动刀”。
苏商银行特约研究员薛洪言表示,此次调整背后,是银行业净息差收窄压力的体现,中小银行尤为突出。从深层逻辑看,中小银行在揽储能力和品牌信任度上通常弱于大型银行,此前依赖高息长期存款吸引客户的模式已难以为继,因此减少长期限高成本存款、优化负债结构成为必然选择。
面对长期存款选项的减少和利率下降,储户们不得不调整自己的资金配置策略。《2025年第三季度城镇储户问卷调查报告》显示,今年第三季度,倾向“更多储蓄”的储户占比62.3%,较上一季度下降1.5个百分点。这显示出低利率的大背景下,更多人开始考虑减少储蓄。
业内人士预计,从产品演变趋势看,长期存款不会完全消失,但会呈现差异化供给特征。一位城商行人士表示:“国有大行可能仍然会保留5年期定期存款作为服务工具,但利率可能会持续倒挂;中小银行则会更多转向1年至3年期产品,或通过新客专享、限额发售等方式控制规模。”这意味着,储户想要高息存款的难度会越来越大,可能需要转向理财、债券等其他产品。
薛洪言预计,鉴于银行业净息差下行的压力仍将持续,且存款利率市场化定价机制将持续推进,未来将有更多银行通过缩短存款期限、下调利率来平衡资产端与负债端的收益,后续大概率也会有更多银行跟进调整长期限存款产品。
也有分析人士认为,存款利率降低会削弱其吸引力,可能促使一部分寻求更高回报的资金从银行体系流出,转向股票、债券、基金等资本市场,为市场带来增量资金。这种“存款搬家”效应如果形成趋势,将对直接融资市场的发展产生积极影响。
每日经济新闻综合自每经网、经济参考网
(文章来源:每日经济新闻)
- PCB小批量打样怎么减少返工?Gerber、孔结构和阻抗资料交付清单
- 抒微Surertech受邀参展首届空天科技博览会(南通)
- 变焦视觉位移监测仪如何实现多断面位移监测?
- 常州工学院采购南京大展的DZDR-S导热系数测定仪
- CW32COM端口号可视化集线器——硬件详解
- 进口设备一上电就报警烧板?接入中国电网前,先走完"三步自查法"
- 机加工自动上下料机器人物联网解决方案
- 瞬态分流抑制器(TDS)优势1—低钳位电压
- 10kV 中国 AIDC 2.4MW 800V 直流固态变压器全碳化硅设计方案
- 德索SMA反极性RPSMA-C-J-3内螺内孔,做塔放测试时PIM为什么超标?
- Teledyne LeCroy推出全新Summit Z74协议测试仪
- 应用案例:阿童木底线感应器批量配套花样机设备,实现整机标配升级
- 大容积、双开门、整柜直入——宏展Walk-in步入式试验箱大型样品测试的空间解法
- 平时注入一滴水,难时拥有太平洋——中国太平洋保险
- 半导体引线键合(WB)压焊二焊点(鱼尾)工艺详解;
- 实测拆解!同样测密封,为什么很多零部件厂放弃水检改用干检?